Компания регулярно помогает школам, поддерживает социальные проекты или финансирует лечение людей. Со временем возникает вопрос: продолжать перечислять пожертвования действующим организациям или создать собственный благотворительный фонд?
Часто отправной точкой становятся налоги. Бизнес хочет понимать, можно ли учесть помощь в расходах, зачем нужен реестр социально ориентированных НКО и даст ли собственный фонд дополнительные преимущества.
Однако налоговый результат зависит не от того, «свой» фонд или чужой. Значение имеют статус получателя, условия передачи, документы, размер расходов и налоговый режим компании. А отдельный фонд дополнительно требует управления, финансирования и постоянной работы.
Юридическая практика «Софист» помогает выбрать и оформить подходящую модель: сотрудничество с действующей НКО, создание благотворительного фонда или формирование целевого капитала. Работаем в Казани, Татарстане и дистанционно с клиентами по всей России.
Можно ли уменьшить налоги за счёт пожертвований
Да, при соблюдении установленных условий. Для компании — плательщика налога на прибыль предусмотрена возможность учесть стоимость имущества, включая деньги, переданного в качестве пожертвования НКО из соответствующего реестра СО НКО, во внереализационных расходах.
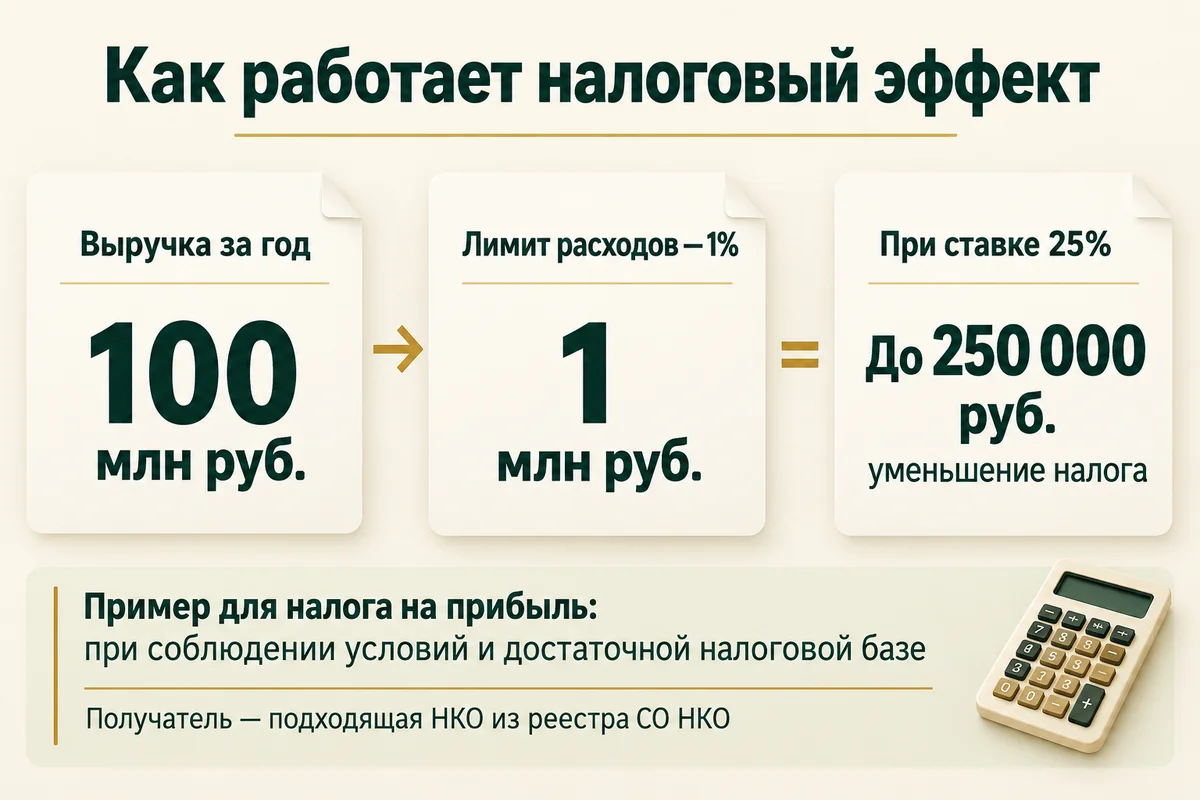
Общий предел таких расходов — не более 1% выручки от реализации. Это ограничение суммы, которую можно признать для налогообложения, а не запрет помогать в большем размере. Лимит применяется к совокупности расходов по соответствующему основанию, а не отдельно к каждому фонду.
Например, выручка компании от реализации за год составила 100 млн рублей. При соблюдении остальных условий в расходах можно учесть пожертвования в пределах 1 млн рублей. Если перечислено 1,5 млн рублей, оставшиеся 500 000 рублей по этому основанию налоговую базу не уменьшают.
Уменьшение базы не означает возврата всей суммы помощи. При общей ставке налога на прибыль 25% признанный расход в 1 млн рублей может уменьшить налог на 250 000 рублей, если у компании есть достаточная налогооблагаемая прибыль и отсутствуют иные особенности расчёта.
Поэтому сначала нужно сопоставить предполагаемый бюджет помощи, налоговый эффект и расходы на выбранную модель. Создание фонда само по себе не превращает любые перечисления в учитываемые расходы.
Зачем проверять реестр СО НКО
Социально ориентированная деятельность, статус благотворительной организации и включение в реестр — связанные, но разные обстоятельства.
Для рассматриваемого налогового механизма важен реестр социально ориентированных некоммерческих организаций, который ведёт Минэкономразвития. Наличие НКО в ЕГРЮЛ или в региональном перечне организаций, получивших поддержку, само по себе его не заменяет.
Включение предусмотрено по определённым основаниям. Среди них — получение соответствующих грантов и субсидий, статус поставщика социальных услуг или исполнителя общественно полезных услуг, а также другие установленные критерии.
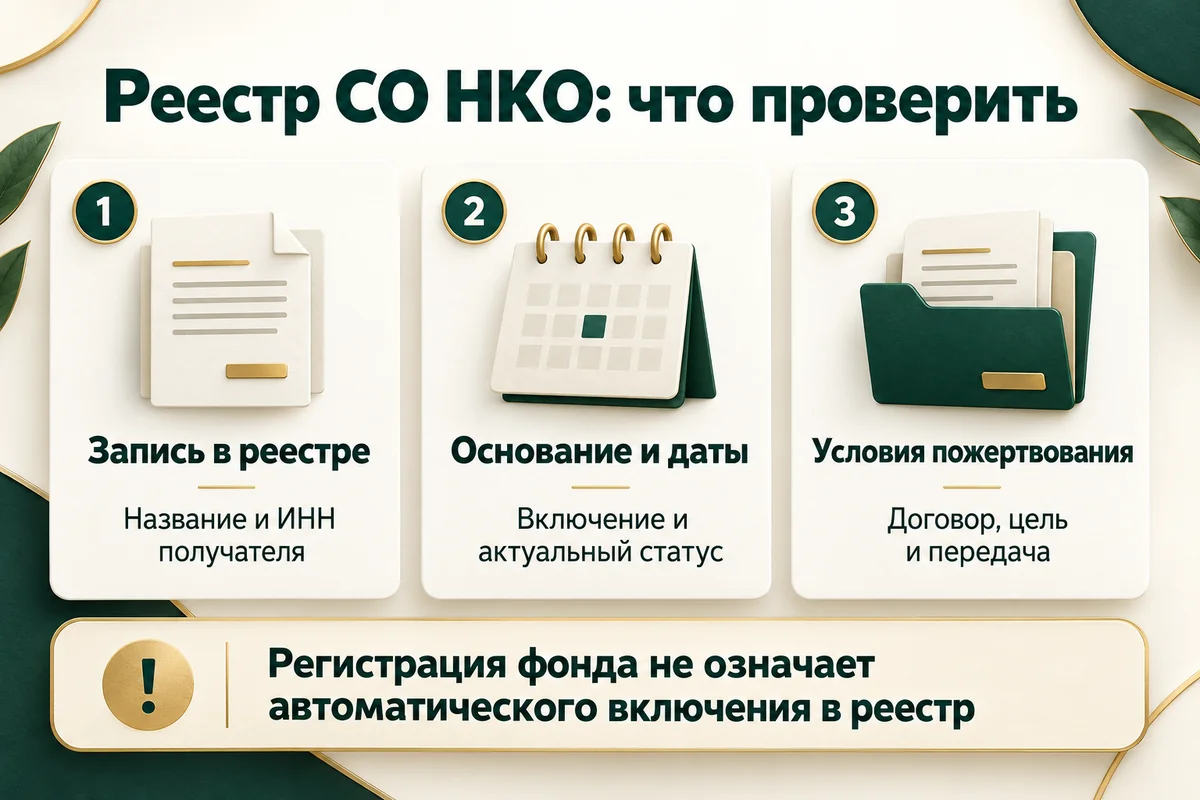
Для благотворительных организаций предусмотрено основание, связанное с представлением в Минюст отчёта за год, предшествующий включению в реестр. Поэтому зарегистрировать новый фонд и сразу считать все пожертвования в его пользу уменьшающими налоговую базу компании нельзя.
Сведения в реестр передают уполномоченные органы и организации. Для благотворительных организаций в соответствующем случае это Минюст. До финансирования проверяют наличие записи, основание и даты, а при её отсутствии выясняют причину.
Для бизнеса это имеет практическое значение: действующая НКО, уже включённая в реестр, может подходить для ближайшего проекта, пока собственный фонд проходит начальные этапы работы.
Какие документы нужны компании для пожертвования
Одной записи о получателе в реестре недостаточно, чтобы оформить всю операцию. Необходимо подтвердить само пожертвование и его условия.
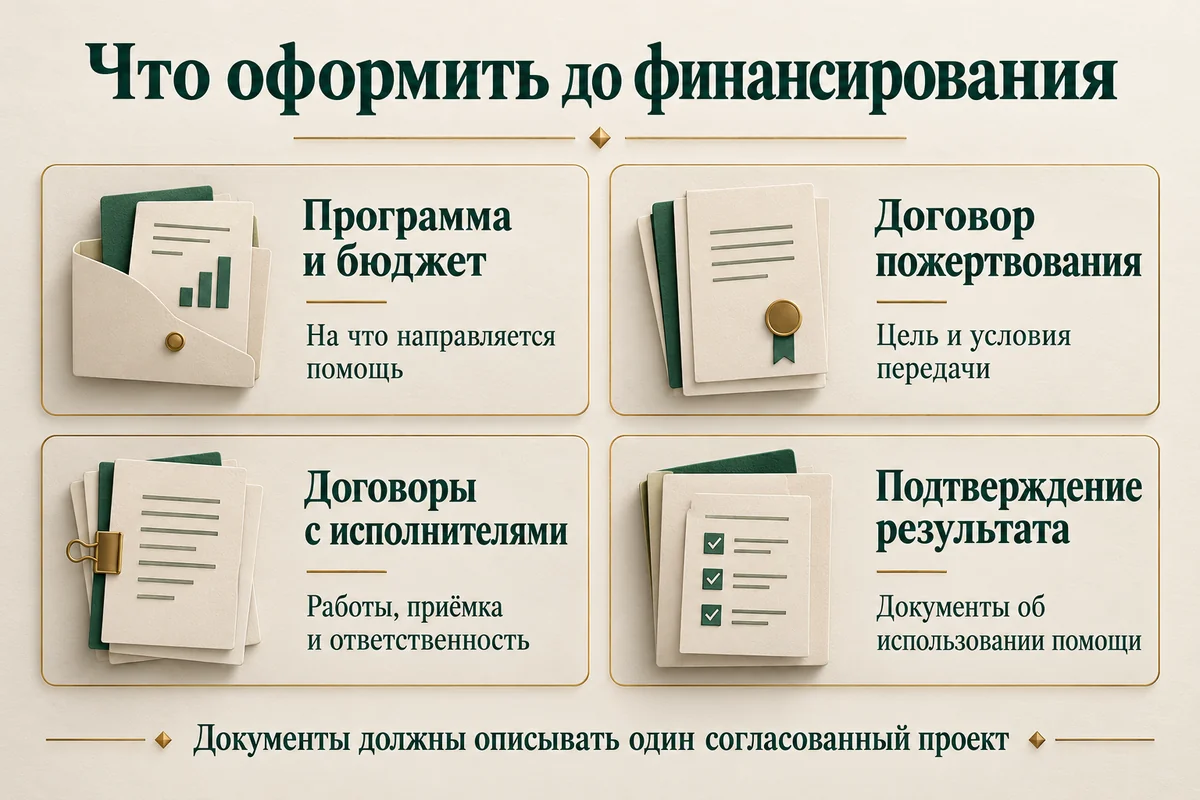
Обычно проверяем и готовим:
- сведения о получателе, его статусе, полномочиях подписанта и включении в нужный реестр;
- договор пожертвования с понятной общеполезной целью;
- решения и согласования со стороны компании, если они необходимы;
- платёжные документы или документы передачи имущества;
- условия использования средств, изменения назначения и подтверждения результатов;
- связь помощи с программой и документами НКО.
Если в обмен на финансирование фонд обязан разместить рекламу компании, провести рекламную кампанию или оказать иные встречные услуги, нужно отдельно оценить договорную модель. Нельзя автоматически оформить всё пожертвованием только ради учёта расходов.
Стоимость безвозмездно выполненных работ, оказанных услуг и предоставленного права пользования нельзя без проверки приравнивать к передаче имущества в собственность для этого налогового механизма. Например, пожертвование оборудования и бесплатное предоставление помещения — разные операции.
Что учитывать при УСН и передаче имущества
Налоговый режим компании нужно установить до выбора модели финансирования.
При УСН с объектом «доходы» перечисленное пожертвование само по себе не уменьшает облагаемые доходы. Правила признания расходов здесь не применяются так же, как при расчёте налога с разницы доходов и расходов.
Для УСН «доходы минус расходы» с 2026 года предусмотрено расширение перечня расходов с отсылкой к правилам главы 25 НК РФ. Поэтому старое универсальное утверждение «благотворительность при УСН никогда не учитывается» использовать нельзя. Возможность признания конкретного пожертвования проверяется с учётом соответствующего основания, лимита и правил признания расходов при УСН.
При передаче товаров и другого имущества дополнительно оценивают НДС, документы и возможное восстановление ранее принятого к вычету налога. Предусмотренное для благотворительности освобождение имеет собственные условия; включение получателя в реестр СО НКО не решает автоматически все вопросы НДС.
Юридическую конструкцию согласовываем с бухгалтером или налоговым специалистом компании. Это позволяет связать договорные условия с фактической операцией и её отражением в учёте.
Работа через действующую НКО: когда это удобно
Сотрудничество с действующим фондом или другой подходящей НКО часто выбирают, если помощь нужна в ближайшее время, проект пока один или компания не готова содержать отдельную организацию.
Можно согласовать целевое пожертвование на конкретную программу, категорию благополучателей, закупку оборудования или иной проект. В договоре определяют бюджет, сроки, допустимые расходы, документы о реализации и порядок изменения условий.
Например, компания хочет оплатить оборудование для школы через фонд. До перечисления денег нужно определить, кто приобретает оборудование, кому оно передаётся, кто проверяет комплектность и качество, какими документами подтверждается результат.
Когда в проекте участвуют поставщик, фонд и благополучатель, может потребоваться трёхсторонний договор поставки, подряда или оказания услуг в пользу благополучателя. В нём связываются финансирование, передача результата, приёмка и ответственность исполнителя.
Контроль назначения пожертвования можно оформить договором без создания собственной НКО. При этом фонд сохраняет самостоятельность, а компания получает согласованный порядок подтверждения использования помощи.
Собственный благотворительный фонд: что он даёт бизнесу
Свой фонд может быть оправдан, если компания планирует постоянную благотворительную деятельность, несколько программ, собственную команду и долгосрочную работу с партнёрами.
Он позволяет выстроить отдельное управление проектами, систематизировать выбор благополучателей, принимать пожертвования от других лиц и развивать самостоятельную публичную деятельность.
При этом фонд — отдельное юридическое лицо. Переданное ему имущество принадлежит фонду и используется для его целей. Учредитель не приобретает право обращаться с ним как с деньгами компании или личным резервом.
До регистрации определяют:
- цели фонда и направления помощи;
- состав органов управления и их полномочия;
- попечительский совет и ревизора либо ревизионную комиссию;
- порядок утверждения программ, бюджета и значимых решений;
- источники финансирования и распределение обязанностей;
- отношения с компанией-учредителем и другими участниками проектов.
«Корпоративный фонд» — распространённое описание фонда, связанного с бизнесом, а не отдельная организационно-правовая форма. Юридические документы должны соответствовать выбранной форме и благотворительной деятельности.
Порядок создания и особенности документов подробно разобраны в статье о регистрации благотворительного фонда.
Почему регистрация фонда — только начало работы
Для запуска недостаточно получить запись в ЕГРЮЛ. Нужно оформить благотворительные программы, договоры финансирования, взаимодействие с благополучателями и исполнителями, работу команды и подтверждение результатов.
У фонда возникают собственные обязанности по управлению, учёту, отчётности и раскрытию информации. Отсутствие новых пожертвований не означает, что организацию можно оставить без внимания.
Важен и бюджет содержания: банковские услуги, бухгалтерия, работа команды, юридические документы и иные необходимые расходы. Его следует сопоставить с масштабом планируемой помощи.
Налоговый эффект от пожертвований не отменяет этих затрат. Если у компании один небольшой проект в год, сотрудничество с подходящей действующей НКО может оказаться рациональнее. При постоянной программе и устойчивом финансировании собственная организация даёт больше возможностей для самостоятельной работы.
Когда стоит рассмотреть фонд целевого капитала
Если задача — создать долгосрочный источник финансирования, стоит отдельно рассмотреть целевой капитал, или эндаумент.
В обычной модели пожертвования направляются на текущие программы и предусмотренные расходы. В модели целевого капитала имущество формируется и используется по специальным правилам, передаётся в доверительное управление управляющей компании, а получаемый доход служит источником финансирования установленных целей.
Такой подход может быть полезен для устойчивой поддержки образования, культуры, науки и других допускаемых законом направлений. Но это не вклад с гарантированной доходностью: результат управления меняется, а использование капитала и дохода подчинено ограничениям.
Нужно различать собственника целевого капитала, специализированный фонд и получателя дохода. Для конкретного проекта проверяют, требуется ли отдельная организация или возможна другая предусмотренная законом структура.
Эндаумент не создаёт автоматической налоговой льготы для компании-жертвователя. Условия признания её расходов проверяются самостоятельно, включая статус получателя и применимое основание.
Подробнее — в статье о регистрации эндаумент-фонда и юридическом оформлении целевого капитала.
Как выбрать модель благотворительности
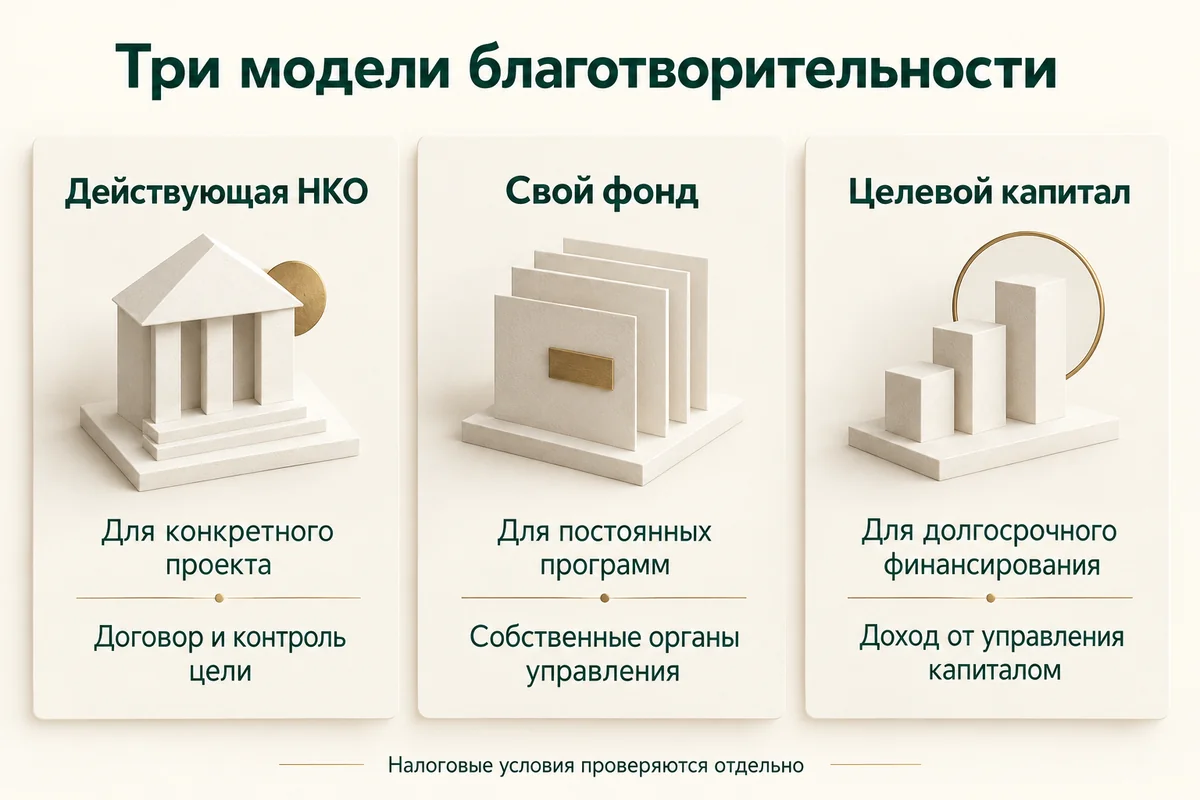
| Критерий | Действующая НКО | Собственный благотворительный фонд | Целевой капитал |
|---|---|---|---|
| Основная задача | Реализовать помощь через подходящую организацию | Построить постоянную самостоятельную благотворительную деятельность | Создать долгосрочный источник финансирования |
| Запуск | Проверка партнёра и согласование документов | Регистрация, формирование органов и подготовка деятельности | Проектирование структуры и выполнение специальных требований |
| Управление | Условия пожертвования и взаимодействия закрепляются договором | Собственные органы фонда в пределах закона и устава | Специальные правила управления капиталом и использования дохода |
| Постоянные расходы | Согласуются в рамках проекта и условий НКО | Требуется содержать отдельную организацию | Нужно учитывать управление капиталом и обслуживание структуры |
| Налоговый результат | Зависит от получателя, операции и документов | Не возникает автоматически после регистрации | Проверяется отдельно от инвестиционной модели |
Решение можно принимать поэтапно: начать с проекта через действующую НКО, проверить объём и устойчивость финансирования, затем при необходимости создавать собственный фонд. Возможен и параллельный вариант, если текущая помощь не должна ждать запуска новой организации.
Юридическое сопровождение в «Софисте»
Помогаем компании выбрать модель и подготовить документы для её применения. Можно обратиться с идеей, готовым предложением фонда или уже действующим проектом, в котором нужно изменить порядок финансирования и взаимодействия.
| Услуга | Стоимость |
|---|---|
| Юридическая консультация | 5 000 руб./час |
| Регистрация благотворительного фонда | 20 000 руб. |
| Создание эндаумент-фонда | От 45 000 руб. |
| Разработка благотворительной программы | От 20 000 руб. |
| Подготовка договора пожертвования | От 15 000 руб. |
| Подготовка трёхстороннего договора в пользу благополучателя | От 20 000 руб. |
| Подготовка спонсорского договора, если проект предусматривает соответствующую модель | От 20 000 руб. |
| Комплексное сопровождение благотворительного проекта | Индивидуально |
Стоимость регистрации относится к созданию организации. Программы, договоры и оформление дальнейшей работы имеют отдельный объём. Государственные пошлины, нотариальные и другие необходимые внешние расходы учитываются отдельно.
В рамках согласованной задачи проверяем правовые условия финансирования и реестровые сведения, готовим документы для участников, определяем порядок управления и подтверждения использования помощи. Бухгалтерское ведение и подготовка обязательной отчётности НКО в Минюст в наши услуги не входят.
Состав работы подробнее описан на странице юридического сопровождения благотворительных проектов. Для регулярных задач можно согласовать абонентское сопровождение НКО.
Наш опыт, преимущества и обязательства
С 2016 года работаем с бизнесом и НКО, зарегистрировали более 200 некоммерческих организаций практически всех распространённых форм. Сопровождаем сложные проекты, в которых необходимо согласовать финансирование, управление и отношения нескольких участников. Задачу ведёт юрист Василий Кустов.
Среди клиентов — БФ «Татнефть». Опыт текущего сопровождения благотворительных организаций помогает учитывать не только регистрацию, но и последующую работу: программы, договоры, условия финансирования и правовые вопросы реализации помощи.
Подбираем объём под задачу. Если достаточно договора с действующей НКО, объясняем этот вариант. Если нужен собственный фонд, заранее определяем документы и действия после регистрации.
Связываем документы между собой. Назначение пожертвования, программа, договор с исполнителем и подтверждение результата должны описывать согласованную модель проекта.
Фиксируем обязательства в договоре. Состав работы, стоимость, сроки и результат согласовываем до начала исполнения. Объясняем, какие сведения и решения нужны от клиента.
Отвечаем за собственные ошибки. Исправляем допущенные нами недостатки без дополнительной оплаты. Если отказ в заказанной регистрации вызван нашей ошибкой, устраняем её и повторно подаём документы за свой счёт на условиях договора. Решения государственных органов и налоговый результат не подменяем обещанием безусловной гарантии.
О практике — на странице «О нас», примеры проектов — в разделе кейсов.
Благодарственные письма клиентов:


Часто задаваемые вопросы
Мы хотим уменьшить налог на прибыль. Обязательно создавать свой фонд?
Нет. При выполнении установленных условий можно учесть пожертвование подходящей действующей НКО. Начать стоит с проверки получателя, размера планируемой помощи и документов. На консультации поможем понять, нужна ли вам отдельная организация или достаточно оформить конкретный проект.
Если фонд принадлежит нашей компании, налоговые условия будут выгоднее?
Сам факт учреждения фонда компанией дополнительных преимуществ по рассматриваемому основанию не создаёт. Проверяются получатель, его включение в соответствующий реестр, характер передачи и другие условия. При этом имущество фонда принадлежит самому фонду.
Можно зарегистрировать фонд и сразу получить налоговую выгоду от пожертвований?
Регистрация не означает автоматического включения в реестр СО НКО. Для благотворительной организации соответствующее основание связано с отчётностью за предшествующий год. Поможем определить последовательность действий и документы; если помощь нужна раньше, рассмотрим работу через действующую организацию.
Как контролировать деньги, если работаем через чужой фонд?
В договоре можно закрепить назначение пожертвования, допустимые расходы, сроки, формы подтверждения использования и порядок согласования изменений. Подготовим условия под ваш проект и проверим, как они связаны с документами фонда. Одного общего обещания «на благотворительность» часто недостаточно для ожидаемого компанией контроля.
У нас ещё нет готовой программы и точного бюджета. Можно обратиться сейчас?
Да. Для начала достаточно описать цель помощи, предполагаемых участников, сроки и ориентировочный объём финансирования. На этой основе определим вопросы для согласования и состав юридической работы. Регистрацию фонда можно заказывать после выбора модели.
Компания оплатит поставщику, а оборудование получит благополучатель. Поможете оформить?
Да. Разберём роли участников и подготовим подходящий договор, включая трёхстороннюю конструкцию, если она соответствует задаче. В документах определим оплату, передачу, приёмку, гарантийные требования и подтверждение результата. Налоговые последствия проверим именно для выбранной операции: они не всегда совпадают с пожертвованием денег фонду.
Можно заказать только регистрацию, а сопровождение подключить позже?
Да. Регистрацию и дальнейшую юридическую работу можно разделить. До начала финансирования желательно определить программу, основания перечислений и необходимые договоры. Поможем составить последовательность действий, чтобы команда понимала, какие документы нужны к каждому этапу.