Компания уже получила ИТ-аккредитацию, работает с заказчиками и применяет меры поддержки. Весной приходит время подтвердить статус — и выясняется, что прошлогодней справки недостаточно: изменились показатели, сайт давно не обновляли, а согласие на раскрытие налоговой тайны нужно проверить.
Подготовку к подтверждению ИТ-аккредитации стоит начинать до открытия формы на Госуслугах. Часть сведений относится к уже завершившимся периодам, поэтому устранить проблему за несколько дней до подачи удаётся не всегда.
В юридической практике «Софист» помогаем определить применимые требования, проверить сведения компании, подготовить документы и пройти ежегодную процедуру. Сопровождение подтверждения ИТ-аккредитации — от 20 000 рублей. Можно начать с консультации за 5 000 рублей в час.
Зачем подтверждать аккредитацию, если она бессрочная
Бессрочный статус не означает, что соответствие компании требованиям больше не проверяют. Организация продолжает работать, меняются её услуги, структура выручки, сотрудники и владельцы. Минцифры проводит ежегодную плановую процедуру подтверждения, а в предусмотренных случаях — внеочередную проверку.
В обиходе эту работу называют «продлением ИТ-аккредитации» или «переаккредитацией». По существу компания подтверждает, что сохраняет необходимые условия для действующего статуса.
Прошлогоднее положительное решение помогает понять историю компании, но не подтверждает показатели следующего периода. Нельзя автоматически использовать прежние суммы, даты и сведения о сайте.
Задача подготовки — проверить текущее положение компании и собрать согласованные сведения для конкретной процедуры. Если аккредитации ещё нет, порядок первого обращения разобран в общей статье об ИТ-аккредитации в Минцифры.
Кому нужно подавать заявление о подтверждении
Сначала определяем, требуется ли компании заявление в этом году и какие критерии будут применяться. Освобождение от всей процедуры и неприменение отдельного требования — разные ситуации.
| Ситуация компании | Что проверить |
|---|---|
| Компания давно аккредитована и продолжает работать | Обязанность подать заявление, применимые показатели и состав сведений |
| Компания применяет пониженные страховые взносы | Такое применение влияет на объём проверки, но само по себе не освобождает от заявления |
| Компания зарегистрирована и получила аккредитацию в году проверки | Может применяться освобождение от плановой процедуры именно в этом году |
| Первичное заявление подано после 25 апреля года проверки и по нему получена аккредитация | Проверяем применимость исключения с учётом даты заявления и результата рассмотрения |
| Статус получен через реестр стартапов | Проверяем условия сохранения специальных правил; полное освобождение от ежегодных обязанностей не предполагается автоматически |
Например, если компания зарегистрировалась и получила статус в одном году, это не означает освобождения от подтверждения на все последующие годы. Аналогично наличие записи в реестре стартапов не заменяет проверку возраста компании, выручки и остальных условий.
Для стартапов действуют специальные правила, в том числе в части подтверждения ИТ-выручки при соблюдении совокупности условий. Подробно первоначальный путь через региональный реестр описали в статье об аккредитации стартапов в Республике Татарстан.
При сопровождении сначала определяем подходящий порядок. Это позволяет избежать и пропуска обязательной подачи, и подготовки документов по условиям, которые к компании не относятся.
Сроки подтверждения и когда начинать подготовку
По базовому правилу заявление о ежегодном подтверждении подают не позднее 1 июня. Для конкретного года могут действовать специальные сроки.
В 2026 году срок представления документов перенесли на 1 июля, а плановую процедуру подтверждения — до 1 сентября. Эта кампания уже завершена. При подготовке к следующей проверке нужно сверить действующие сроки и сообщения Минцифры, а не переносить прошлогоднюю дату автоматически.
Практически подготовку удобно разделить на несколько этапов.
| Когда | Что имеет смысл сделать |
|---|---|
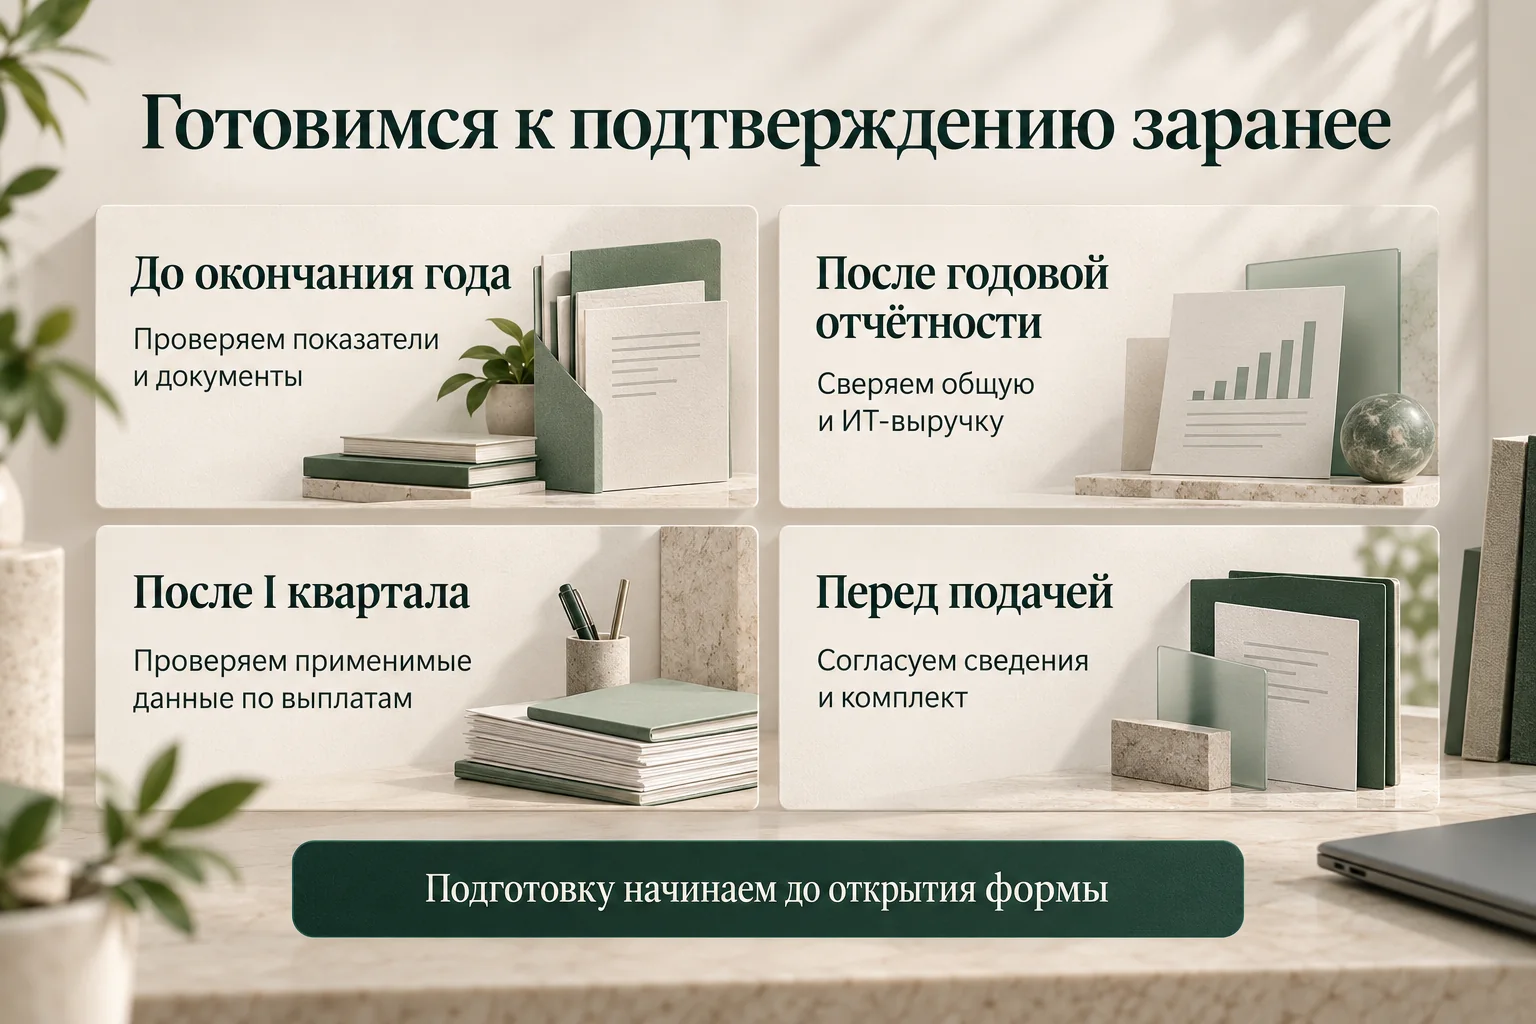
| До окончания отчётного года | Разобрать структуру выручки и оформление ИТ-работ, проверить применимые показатели выплат и изменения в компании |
| После подготовки годовой отчётности | Сверить общую и ИТ-выручку, подтверждающие документы и сведения в бухгалтерской отчётности |
| После завершения I квартала | Проверить применимые зарплатные показатели и готовность отчётных данных |
| До подачи заявления | Проверить согласия, сайт, полномочия подписанта и согласованность всех сведений |
Например, при подготовке к кампании 2027 года уже в конце 2026 года имеет смысл оценивать документы по выручке и показатели IV квартала, если соответствующие критерии применимы к компании.
Открытие формы на Госуслугах — время подавать подготовленные сведения. Начинать с этого момента проверку всего прошедшего года может оказаться поздно для части необходимых изменений.
Что проверить в компании до подачи
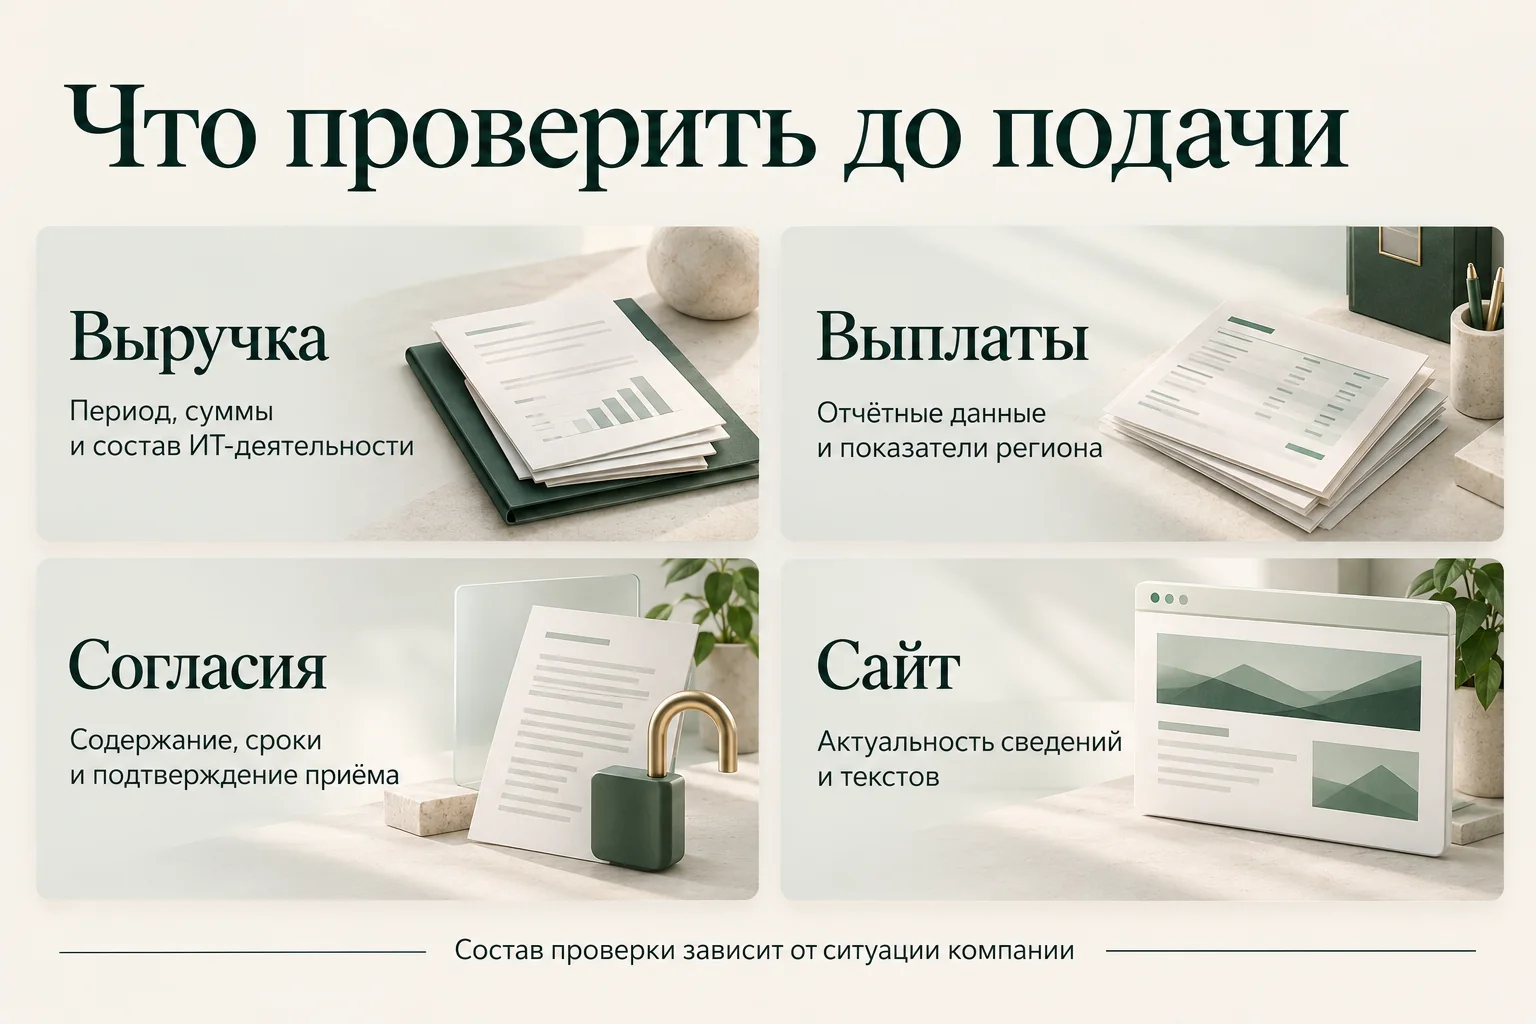
Перечень проверки зависит от положения организации. Мы сопоставляем деятельность и документы с применимыми условиями, отдельно рассматриваем основания освобождений и дополнительные обязанности.
Общая выручка и выручка от ИТ-деятельности
По общему правилу доля выручки от ИТ-деятельности должна составлять более 30% бухгалтерской выручки за применимый период. Для отдельных ситуаций предусмотрены специальные правила.
Здесь важно разделить два показателя:
- общую выручку организации;
- ту её часть, которая относится к учитываемой ИТ-деятельности.
При годовой сверке общую выручку сопоставляют со строкой 2110 отчёта о финансовых результатах и сведениями ГИР БО. Поступления на расчётный счёт, доходы по декларации УСН и бухгалтерская выручка не всегда совпадают.
ИТ-часть проверяем по фактическим операциям и документам. Особое внимание требуется, если компания одновременно занимается разработкой, поставкой оборудования, продажей лицензий, консалтингом и другими услугами.
Например, в одном договоре могут быть разработка, обучение и поставка техники. Для расчёта важно понять содержание обязательств и отражение выручки в учёте. Одного названия «ИТ-услуги» для такого вывода недостаточно.
Вместе с бухгалтером сопоставляем показатели и проверяем, чем подтверждается их состав. Если обнаружена ошибка, определяем, где она возникла: в расчёте для аккредитации, документах по сделке или бухгалтерских данных.
Вопросы смешанной деятельности и отличие аккредитации от налоговых льгот подробно разобраны в статье о том, какие компании могут получить ИТ-аккредитацию.
Выплаты работникам и региональные показатели
Если зарплатный критерий применяется, при плановом подтверждении проверяют показатели за IV квартал предыдущего года и I квартал текущего года. Сравнение проводят с установленными показателями по стране или региону за соответствующие периоды.
Проверка касается данных о начисленных выплатах, отражённых в отчётности. Оклад в штатном расписании или сумма, которую сотрудник получил на руки, сами по себе не дают готового ответа.
Важно заранее выяснить:
- какие периоды относятся к проверке;
- какие сведения отражены в расчётах по страховым взносам;
- с каким показателем по стране или региону нужно сравнивать выплаты;
- распространяется ли на компанию освобождение от этой части проверки.
Например, повышение окладов весной не меняет фактические начисления за IV квартал прошлого года. Поэтому вопрос о зарплатном критерии полезно разбирать до завершения проверяемого периода.
Основания для неприменения критерия оцениваем отдельно. В частности, значение могут иметь применяемый порядок проверки либо права на программу из реестра российского ПО и выручка от реализации прав на неё. Регистрация программы в Роспатенте — самостоятельная процедура, её нельзя автоматически приравнивать к включению в реестр российского ПО.
Согласие на раскрытие налоговой тайны
Минцифры должно иметь возможность получить необходимые налоговые сведения. Поэтому проверяем содержание согласия и подтверждение его приёма, даже если документ уже подавали раньше.
Основные вопросы:
- правильно ли выбраны сведения для раскрытия;
- охвачены ли необходимые периоды;
- действует ли согласие;
- принято ли оно налоговым органом;
- не было ли отзыва или иных обстоятельств, влияющих на доступность данных.
Для раскрытия сведений Минцифры используется комплект 20009. Для определённых крупных компаний предусмотрено дополнительное согласие с кодом 20047. Его применимость нужно проверять отдельно; он не заменяет общий комплект для всех организаций.
Фраза «бухгалтер отправил согласие» не завершает проверку. Нужны сам документ и результат его приёма. При этом корректное действующее согласие не требуется подавать заново только потому, что начался следующий год: сначала проверяем его параметры.
Информация на сайте
За время после первоначальной аккредитации компания могла изменить услуги, продукт, контакты или порядок определения стоимости. Эти сведения необходимо сопоставить с текущей деятельностью и документами.
При подготовке определяем, как требования к сайту применяются в конкретной ситуации, и проверяем необходимую информацию: о юридическом лице, ИТ-деятельности, продуктах, услугах и других относящихся к компании обстоятельствах.
Мы помогаем подготовить и скорректировать текст сайта с учётом требований Минцифры и фактической работы компании. Клиент получает готовые формулировки и перечень изменений; после размещения проверяем согласованные доработки.
Информацию можно распределить по разделам сайта или собрать в отдельном доступном документе со ссылкой в футере. Содержание, доступность и актуальность такого документа также нужно проверить.
Подробный разбор размещения сведений — в статье о сайте для получения и подтверждения ИТ-аккредитации.
Изменения в компании и специальные требования
При подготовке также выясняем, менялись ли участники, структура владения, регистрационные сведения и фактические направления работы. Изменения после первоначального получения статуса могут повлиять на применимые условия.
Для отдельных крупных организаций предусмотрены дополнительные обязанности, связанные с раскрытием сведений и взаимодействием с образовательными организациями. Здесь важно проверить совокупность условий и нужные годы расчёта. Такое сопровождение по объёму может существенно отличаться от обычной подготовки заявления небольшой ИТ-компании.
Какие документы нужны для подтверждения ИТ-аккредитации
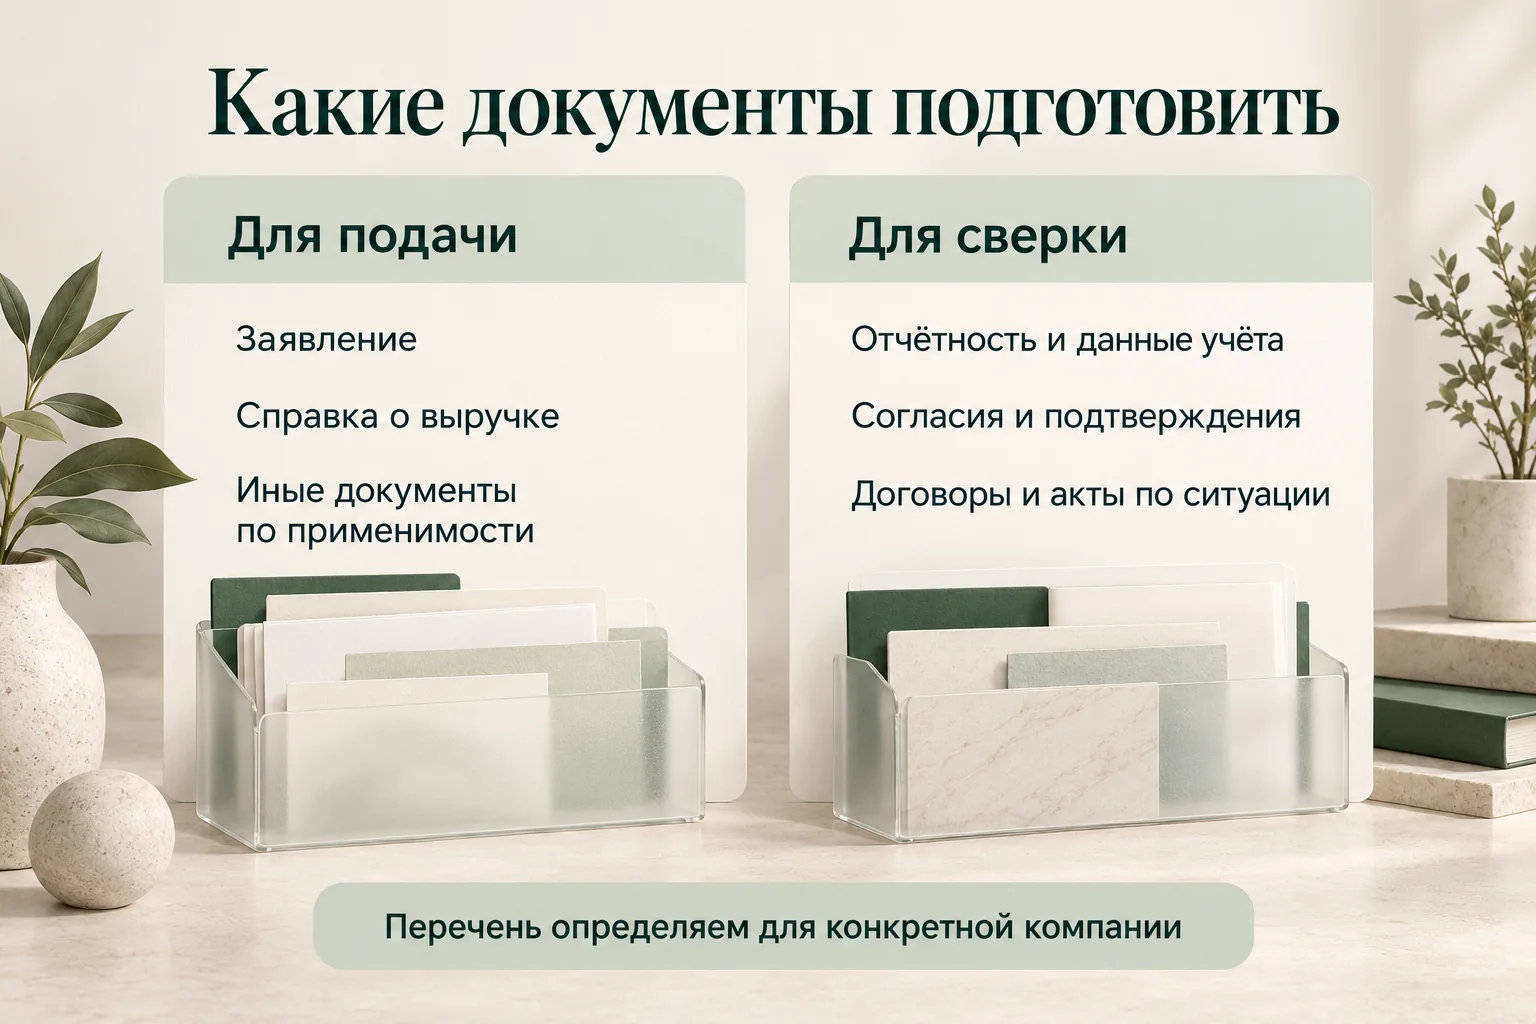
Нужно различать документы, которые компания представляет через Госуслуги, и материалы для предварительной сверки или ответа на дополнительный запрос. Значительную часть сведений Минцифры получает по межведомственным каналам.
| Для подачи и прохождения процедуры | Для подготовки и проверки сведений |
|---|---|
| Заявление о прохождении плановой процедуры подтверждения | Сведения о регистрации компании, действующем статусе и применимых исключениях |
| Подписанная справка о выручке с необходимыми показателями — для соответствующей категории компании | Бухгалтерская отчётность, данные учёта и расчёт ИТ-выручки за применимый период |
| Сведения о сайте и иные данные, предусмотренные применимым порядком | Тексты сайта, описание продуктов и услуг, документы по соответствующим операциям |
| Дополнительные документы, если они требуются для конкретной категории или запрошены Минцифры | Расчёты по страховым взносам, согласия с подтверждением приёма, договоры, задания и акты по ситуации |
Не требуется заранее загружать всю договорную базу компании только потому, что она изучалась при подготовке. Но если возникнет вопрос о составе ИТ-выручки, необходимые подтверждения должны быть доступны.
Также заранее проверяем полномочия подписанта, доступ к кабинету организации и возможность подписать документы предусмотренным способом. Эти организационные вопросы лучше решить до последнего дня подачи.
Ошибки, которые мешают пройти ежегодное подтверждение
Копирование прошлогоднего комплекта. Даже если форма похожа, показатели, даты и обстоятельства компании изменились. Проверять нужно сведения за новый период.
Предположение, что применение пониженных взносов освобождает от заявления. Правила менялись. Необходимо определить действующие обязанности и объём проверки конкретной компании.
Смешение общей и ИТ-выручки. Ошибка возможна и при расчёте доли, и при заполнении полей. Отдельно сверяем период, суммы и единицы измерения.
Проверка зарплаты только перед подачей. На этот момент нужный квартал уже завершён. Если начисления отражены верно, изменить их прошлые значения текущим повышением нельзя.
Проверка только факта отправки согласия. Важны его содержание, срок, охват данных и приём налоговым органом.
Необновлённый сайт. На страницах осталась информация о прежнем продукте или услугах, а в заявлении компания описана иначе. Такие расхождения нужно разобрать до подачи.
Пропуск запроса Минцифры. Отправка заявления не завершает работу: необходимо отслеживать сообщения и своевременно готовить ответы.
Юридическое сопровождение помогает связать эти вопросы в одну проверку. Иначе руководитель, бухгалтер и специалист по сайту могут подготовить каждый свою часть, но сведения между собой не совпадут.
Что делать, если Минцифры запросило дополнительные сведения
Запрос нужно изучить сразу: определить, какой показатель вызвал вопрос, за какой период нужны данные и какими документами их можно подтвердить.
Для представления дополнительных документов установлен срок не более пяти рабочих дней со дня направления запроса. Поэтому важно контролировать личный кабинет и не откладывать передачу сообщения ответственному специалисту.
Ответ должен относиться к поставленному вопросу. Например, если нужно подтвердить состав выручки, одного общего описания компании может оказаться недостаточно. Потребуется сопоставить расчёт с учётом и документами по соответствующим операциям.
Если уже принято решение об аннулировании аккредитации, порядок дальнейших действий рассматривается отдельно. Сначала изучают основания решения, затем оценивают обжалование или новое обращение. Стоимость обычного подтверждения не включает автоматически спор с ведомством.
Как проходит сопровождение в «Софисте»
Работу организуем с участием руководителя и бухгалтера компании. Бухгалтерские показатели должны опираться на достоверный учёт, а сведения для Минцифры — соответствовать документам и применимым требованиям.
1. Определяем задачу и применимые условия
Выясняем, когда компания получила статус, на каком основании, какие изменения произошли и требуется ли заявление в текущем году. Проверяем возможные исключения и специальные обязанности.
2. Сверяем сведения и составляем перечень действий
Изучаем предоставленные материалы в согласованном объёме. Выделяем расхождения, недостающие подтверждения и вопросы к бухгалтеру. Определяем, что необходимо сделать до подачи.
3. Готовим документы и помогаем с текстами сайта
Подготавливаем сведения и документы для процедуры. При необходимости помогаем сформулировать информацию о компании, ИТ-услугах и продуктах для сайта. Изменения должны отражать реальную деятельность организации.
4. Сопровождаем подачу и запросы
Проверяем готовность комплекта, сопровождаем обращение и подготовку ответов в рамках согласованного задания. По результату разъясняем дальнейшие действия, относящиеся к выполненной работе.
Клиент получает понятный перечень необходимых действий и подготовленные материалы. Если обнаружено невыполненное условие, объясняем его значение и возможные варианты до подачи.
Другие вопросы по продукту, договорам и оформлению прав рассматриваем в рамках юридического сопровождения ИТ-компаний.
Стоимость подтверждения ИТ-аккредитации
| Услуга | Стоимость | Что можно поручить |
|---|---|---|
| Консультация | 5 000 рублей в час | Разбор обязанностей компании, применимых условий и отдельных вопросов подготовки; объём изучения материалов согласуем заранее |
| Сопровождение подтверждения ИТ-аккредитации | От 20 000 рублей | Проверка сведений, подготовка документов, помощь с текстами сайта и сопровождение процедуры в согласованном объёме |
Итоговая стоимость зависит от состояния документов и учёта, структуры выручки, изменений в компании, готовности сайта и объёма дополнительных пояснений. До начала работы определяем состав услуги и фиксируем условия в договоре.
Восстановление бухгалтерии, самостоятельный налоговый аудит, техническая разработка сайта, подготовка специальных образовательных соглашений и обжалование решений согласуются отдельно. Один час консультации не предполагает полный анализ большого комплекта документов и подготовку всех материалов заново.
Наши гарантии и преимущества
- Личное участие Василия Кустова. Частная юридическая практика в Казани, работа с клиентами по России дистанционно.
- Опыт работы с ИТ-компаниями. Сопровождаем получение и подтверждение аккредитации, подготовку договоров и другие юридические задачи цифрового бизнеса.
- Связь документов с деятельностью компании. Сопоставляем заявляемые сведения с тем, какие продукты и услуги организация действительно предлагает.
- Помощь с текстом сайта. Готовим необходимые формулировки и проверяем согласованные изменения после размещения.
- Проверка применимых периодов и условий. Учитываем региональные показатели, дату регистрации, основание получения статуса и особенности компании.
- Определённые обязательства по договору. Заранее согласуем состав и стоимость работы. Решение по подтверждению принимает Минцифры; гарантировать сохранение статуса независимо от обстоятельств компании нельзя.
Практика: подготовка ИТ-стартапа к аккредитации
В одном из наших проектов помогли стартапу с собственным веб-сервисом пройти путь от регистрации ООО до получения ИТ-аккредитации. Подготовили презентацию для регионального реестра, помогли с информацией на сайте и документами для Минцифры.
Этот проект показывает, как выбор порядка и подготовка разных материалов связаны между собой. Для ежегодного подтверждения также важно сопоставить документы, сведения о компании и применимые условия на соответствующую дату.
Подробности — в кейсе о получении ИТ-аккредитации через реестр стартапов. Другие проекты представлены в разделе кейсов.
Благодарственные письма клиентов
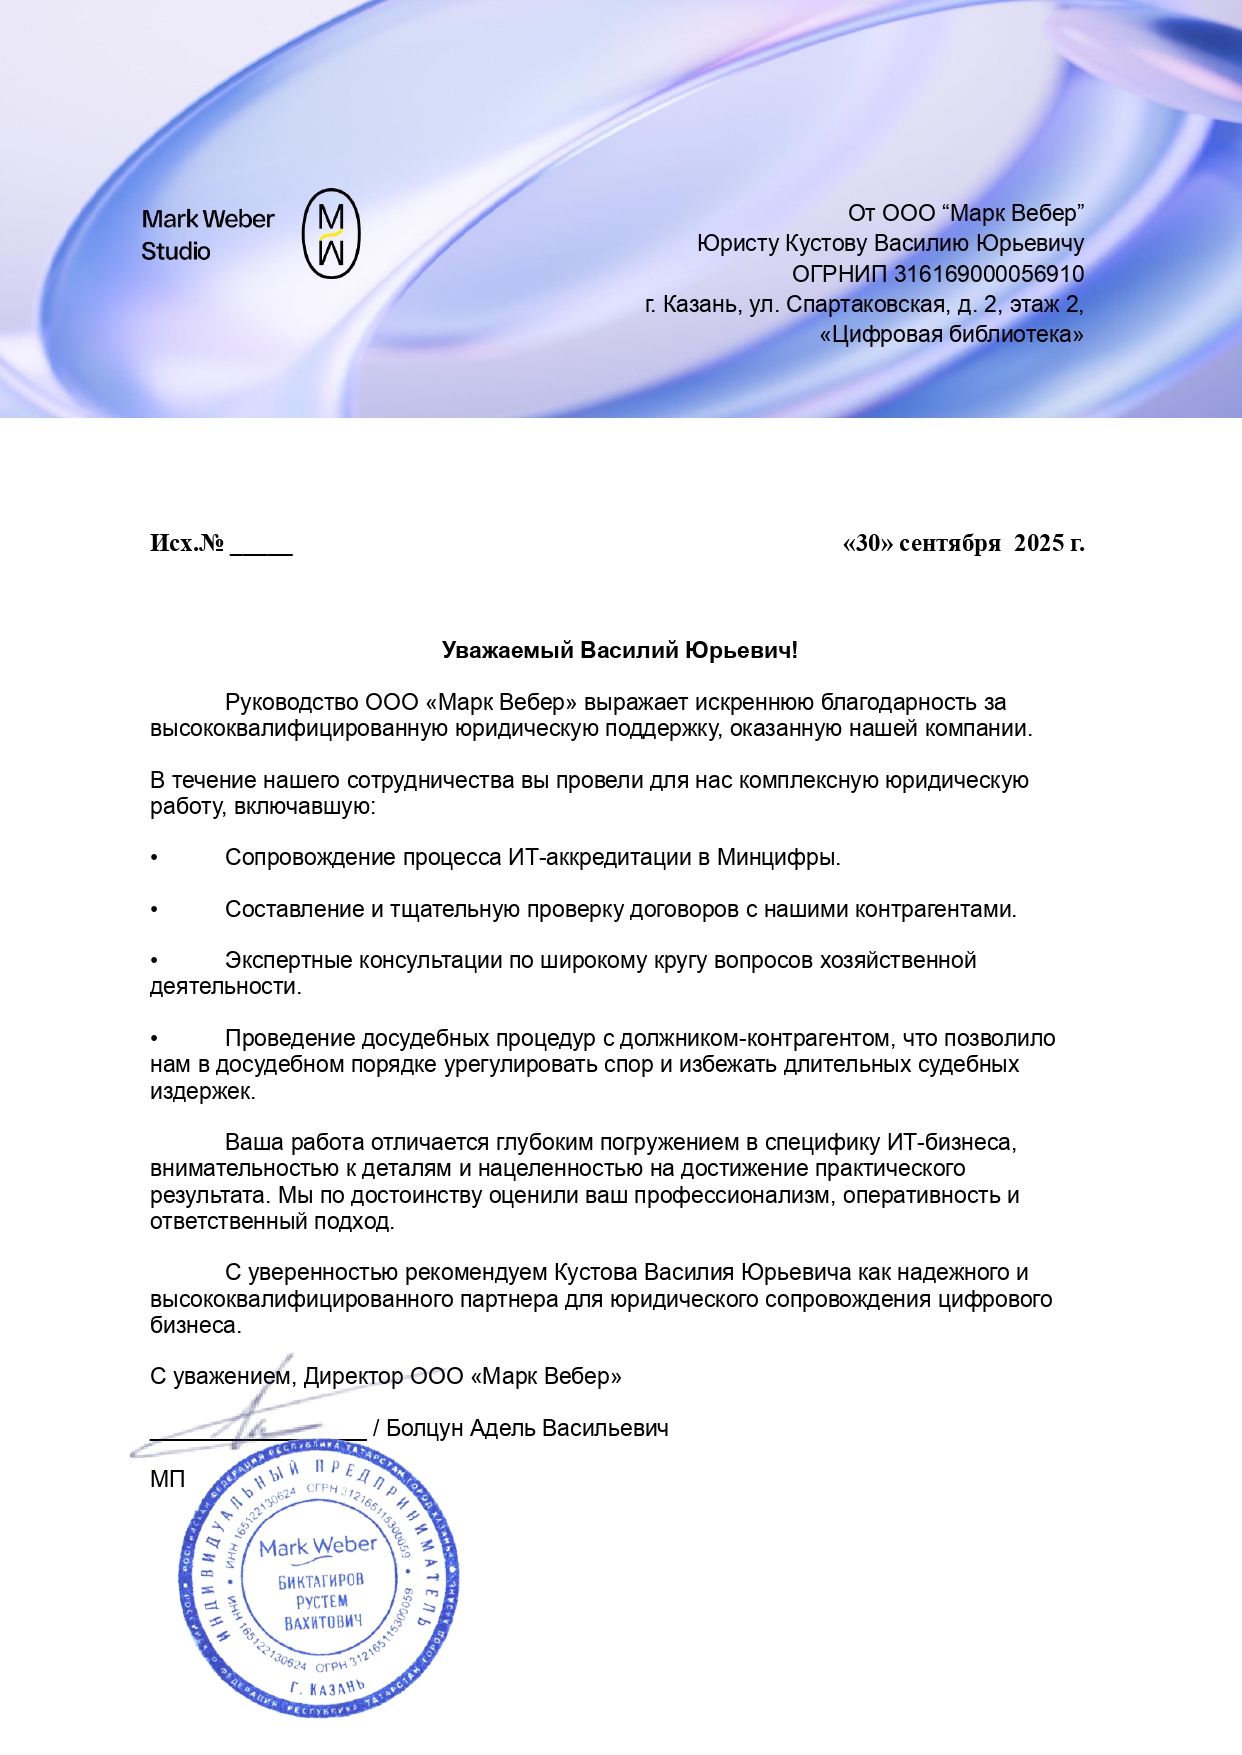
«Марк Вебер»
Компания отмечает юридическую помощь с ИТ-аккредитацией, договорами, консультациями и другими задачами.

Wise City Systems
В письме компания благодарит за помощь по вопросам ООО, персональных данных, интеллектуальной собственности и договоров.
Информация о практике и другие благодарственные письма — в разделе «О нас».
Часто задаваемые вопросы
Нужно ли подтверждать аккредитацию, если компания применяет пониженные взносы?
Само применение пониженных взносов не освобождает от заявления. Оно влияет на объём проверки. Сначала определяем, какие условия относятся к компании и есть ли отдельное основание для освобождения от плановой процедуры в конкретном году.
В прошлом году подтверждение прошло. Можно использовать те же документы?
Прежний комплект можно использовать как отправную точку, но сведения нужно проверить за новый период. Меняются выручка, выплаты, состав участников, сайт и применимые требования. Повторная отправка прежних сумм и дат не заменяет подготовку.
У нас есть бухгалтер. Зачем обращаться к юристу?
Бухгалтер готовит и проверяет учётные данные. Юрист помогает определить применимые условия, сопоставить деятельность и документы, проверить содержание сайта и подготовить сведения для процедуры. При сопровождении эти задачи согласуем между собой, чтобы расчёт, документы и заявление отражали одну и ту же ситуацию.
Можно заказать только консультацию и подать заявление самостоятельно?
Да. Консультация стоит 5 000 рублей в час. Можно разобрать необходимость подтверждения, отдельный критерий или список необходимых действий. Объём изучения документов и время согласуем заранее.
Нужно ли ежегодно заново подавать согласие на раскрытие налоговой тайны?
Сначала нужно проверить действующее согласие: его срок, периоды раскрытия, состав сведений и приём налоговым органом. Если оно обеспечивает необходимый доступ, сам переход в следующий год не означает автоматической необходимости нового документа. При ошибках или недостаточном охвате данных определяем, что требуется исправить.
Мы получили аккредитацию через реестр стартапов. Подтверждение не требуется?
Такой вывод нельзя делать только по основанию первоначального получения статуса. Проверяем возраст компании, выручку, действующие условия реестра и применимость специальных правил. Послабление по одному критерию не означает полного освобождения от ежегодной процедуры.
Сайт уже проверяли при аккредитации. Нужно ли заниматься им снова?
При подготовке проверяем применимость требований и актуальность сведений. Компания могла изменить продукт, услуги, реквизиты или контакты. Часто достаточно точечных доработок текста. Мы помогаем с формулировками; технические работы при необходимости согласуем отдельно.
Подтверждение статуса означает, что налоговая согласилась с ИТ-доходами?
Нет. Условия аккредитации и налоговых льгот различаются. Подтверждение Минцифры не заменяет самостоятельную проверку оснований применения пониженных ставок и квалификации доходов для налоговых целей. Подробный налоговый анализ согласуется как отдельная задача.
Что делать, если срок пропущен или пришло решение об аннулировании?
Нужно изучить текущий статус и полный текст полученного документа. От этого зависит, возможна ли ещё работа в рамках проверки, требуется ли обжалование или подготовка к новому обращению. Условия первоначальной подачи после отказа нельзя автоматически переносить на аннулирование действовавшей аккредитации.
Гарантируете ли вы сохранение аккредитации?
Мы отвечаем за согласованную юридическую работу и обязательства по договору. Решение принимает Минцифры. Если при проверке выявляется невыполненное условие или недостаточность документов, объясняем это клиенту и определяем возможные действия до подачи.